在这个充满不确定性的时代,什么最能给你安全感?
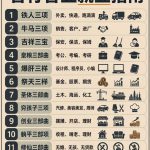
不是画大饼的老板,不是虚无缥缈的承诺,而是银行卡里那个实实在在的数字。最近,一张“普通人存款等级表”在网上火了。很多人看完第一反应是焦虑,但仔细想想,这其实是一张非常清晰的人生抗风险地图。

别光顾着焦虑,咱们今天不熬鸡汤,只聊干货。对照这张表,看看你现在的状态,以及下一步该怎么走。
📊 你的存款在第几级?(对号入座)
这张表把普通人的财务状况分成了8个阶段,每一个阶段对应的心态和选择权完全不同:
- Lv.1 ≤0 重新起步: 还在还花呗、信用卡?别慌,这是大多数年轻人的起点。现在的任务不是理财,而是强制储蓄和清理高息负债。
- Lv.2 0~1万 开始有余粮: 终于不再是“月光族”了!这笔钱虽然不多,但意味着你开始有了积累的意识。
- Lv.3 1万~5万 初有底气: 这是一个重要的里程碑。手里有了一笔应急资金,面对突发状况(比如生病、换工作空窗期)不再总是得伸手借钱。
- Lv.4 5万~10万 冲刺第一个10万: 查理·芒格说过,得到第一个10万是最难的。到了这个阶段,你的存钱习惯已经固化,复利思维开始萌芽。
- Lv.5 10万~20万 有了缓冲垫: 恭喜你,你有了一层生活缓冲垫。面对裁员、行业动荡,你有了说“不”的底气,不用为了五斗米折腰去忍受PUA。
- Lv.6 20万~50万 选择开始变多: 钱开始带来选择权了。想换个城市生活?想辞职去进修?想休息半年去旅行?这时候的你,很多决定不再仅仅围着工资转。
- Lv.7 50万~100万 本金开始发力: 这个阶段,你会明显感受到“睡后收入”的存在。虽然还没财富自由,但长期积累比拼收益率更重要。
- Lv.8 100万+ 百万本金达成: 对普通人来说,这已经是极强的抗风险能力了。你不是富豪,但你拥有了拒绝糟糕生活的权利。
💡 为什么你存不下钱?(扎心真相)
很多人问:“我也没乱花钱,为什么还是Lv.2?”
其实,存款多少不是人生排名,真正的安全感,是你的钱能覆盖多久的生活。
很多时候,我们存不下钱不是因为赚得少,而是因为信息差和消费陷阱。
- 不知道钱花哪了: 没有记账习惯,奶茶、会员费、打车费这些“拿铁因子”悄悄掏空钱包。
- 被消费主义洗脑: 以为买了名牌包就是精致生活,结果背着一身债装富。
- 缺乏理财常识: 钱放在活期里贬值,或者盲目跟风买基金被割韭菜。
🚀 如何快速升级?(实操建议)
如果你想从Lv.3冲刺到Lv.5,甚至更高,试试这几招:
- 建立备用金: 也就是你的应急备用金。目标是存够3-6个月的生活费。这笔钱雷打不动,专门应对失业或急事。
- 强制储蓄法: 发工资第一件事,先转走20%-30%到另一个不绑定的卡里。先存后花,而不是花剩下的再存。
- 投资自己(抹平信息差): 在本金少的时候,最好的投资是提升主业技能或发展副业。比如利用业余时间做个自媒体、学个新技能,增加收入来源比死磕省钱更有效。
- 警惕“伪中产”陷阱: 别为了面子买车、买奢侈品。真正的体面,是遇事不慌,是生病敢去好医院,是家人需要时你能掏得出钱。
写在最后
慢慢来,比较的是昨天的自己,而不是别人的人生。
存款等级表不是为了制造焦虑,而是为了让你看清脚下的路。哪怕现在还在Lv.1或者Lv.2,只要开始行动,每一天都在向上走。
你想从哪一级开始突破?欢迎在评论区立下你的Flag!